Giới thiệu bảo hiểm phi nhân thọ có làm khách hàng khó chịu không?


Giới thiệu bảo hiểm phi nhân thọ có làm khách hàng khó chịu không?
Nhiều người ngại giới thiệu thêm bảo hiểm cho khách hàng vì sợ tạo cảm giác “chạy doanh số bằng mọi giá”. Thực tế, giới thiệu bảo hiểm phi nhân thọ vẫn có thể tạo ra thiện cảm với khách hàng nếu phù hợp nhu cầu, cách tiếp cận tôn trọng và cho khách quyền từ chối. Bài viết sau sẽ giúp bạn xác định khi nào nên giới thiệu, khi nào nên dừng lại và cách bắt đầu cuộc trò chuyện phù hợp.
Giới thiệu bảo hiểm phi nhân thọ không nhất thiết khiến khách hàng khó chịu nếu bạn tiếp cận đúng nhu cầu, xin phép trước, cung cấp thông tin đầy đủ và tôn trọng quyền từ chối. Ngược lại, nên tránh giới thiệu khi chưa hiểu rõ sản phẩm, sử dụng dữ liệu không phù hợp, khách đã từ chối, đang căng thẳng hoặc giải pháp không đáp ứng nhu cầu và điều kiện của họ.
1. Vì sao khách hàng khó chịu khi được giới thiệu bảo hiểm?
Không phải mọi khách hàng đều phản ứng tiêu cực với bảo hiểm nhưng có thể trở nên khó chịu khi lời giới thiệu xuất hiện không đúng thời điểm hoặc không phù hợp với bối cảnh:
1Không liên quan đến nhu cầu hiện tại
Khách hàng vừa mua một sản phẩm hoặc đang trao đổi về một vấn đề khác nhưng ngay lập tức nhận được lời mời mua bảo hiểm không liên quan. Khi không hiểu vì sao mình nhận được thông tin đó, họ dễ cảm thấy bị làm phiền.
2Bắt đầu bằng áp lực hoặc nỗi sợ
Những cách mở đầu tập trung vào rủi ro nghiêm trọng, tạo cảm giác khẩn cấp hoặc khiến khách hàng lo lắng có thể khiến họ phòng thủ ngay từ đầu. Thay vì giả định rằng khách đang gặp một rủi ro nào đó, hãy bắt đầu bằng việc tìm hiểu xem chủ đề này có thực sự liên quan đến họ hay không.
3Người tư vấn quyết định khách hàng cần gì trước khi lắng nghe
Một lỗi phổ biến là nhìn vào một sự kiện rồi lập tức đưa ra giải pháp.
Ví dụ, khách sắp đi du lịch không đồng nghĩa với việc họ chắc chắn cần một sản phẩm cụ thể. Điều quan trọng là tìm hiểu điểm đến, thời gian chuyến đi, số người tham gia và điều khách muốn ưu tiên.
4Chỉ nói về quyền lợi nhưng bỏ qua điều kiện và loại trừ
Thông tin không đầy đủ có thể tạo ra kỳ vọng sai. Khi khách hàng chỉ được nghe về lợi ích nhưng không được cung cấp các điều kiện, giới hạn hoặc loại trừ liên quan, niềm tin có thể bị ảnh hưởng về lâu dài.
5Vẫn tiếp tục liên hệ sau khi khách đã từ chối
Từ chối cũng là một lựa chọn cần được tôn trọng. Việc liên tục nhắn tin, gọi điện hoặc đổi cách tiếp cận để tiếp tục thuyết phục có thể khiến một cuộc trò chuyện bình thường trở thành trải nghiệm tiêu cực.
6Niềm tin bị biến thành áp lực mua thêm
Khách hàng có thể tin tưởng bạn vì một giao dịch trước đó. Tuy nhiên, sự tin tưởng này không nên trở thành lý do để mặc định rằng họ sẽ muốn nghe hoặc mua thêm một sản phẩm khác.
2. Mô hình PERMIT để giới thiệu bảo hiểm phi nhân thọ một cách tôn trọng
Một cộng tác viên bảo hiểm phi nhân thọ không nhất thiết phải bắt đầu bằng việc giới thiệu sản phẩm. Trước hết, hãy xác định liệu khách hàng có muốn tiếp tục cuộc trò chuyện hay không bằng mô hình PERMIT:
PPermission — Xin phép trước khi trao đổi
“Em có thể hỏi 2 câu để xem chủ đề này có liên quan đến anh/chị không ạ?”
EEvent — Bắt đầu từ một sự kiện hoặc tín hiệu có liên quan
Khách mua xe, chuẩn bị đi xa, chuyển nhà, có chuyến du lịch hoặc sắp tái tục
RRelevance — Kết nối với nhu cầu thực tế
“Điều anh/chị ưu tiên nhất là chi phí, phạm vi bảo vệ hay hỗ trợ khi có sự cố?”
MMaterial — Sử dụng tài liệu chính thức
Gửi thông tin về quyền lợi, điều kiện và loại trừ theo đúng phiên bản tài liệu hiện hành
IInformed choice — Để khách đưa ra quyết định trên thông tin đầy đủ
Không tạo cảm giác khan hiếm hoặc khẩn cấp giả
TTrack preference — Ghi nhận lựa chọn của khách
Dừng liên hệ hoặc chỉ gửi những chủ đề khách đã đồng ý nhận
Điểm quan trọng của PERMIT là mỗi bước đều giúp khách hàng giữ quyền kiểm soát đối với cuộc hội thoại nhằm thể hiện sự tôn trọng và giữ khách hàng tiếp tục chia sẻ.
3. Kịch bản mẫu để bắt đầu cuộc trò chuyện
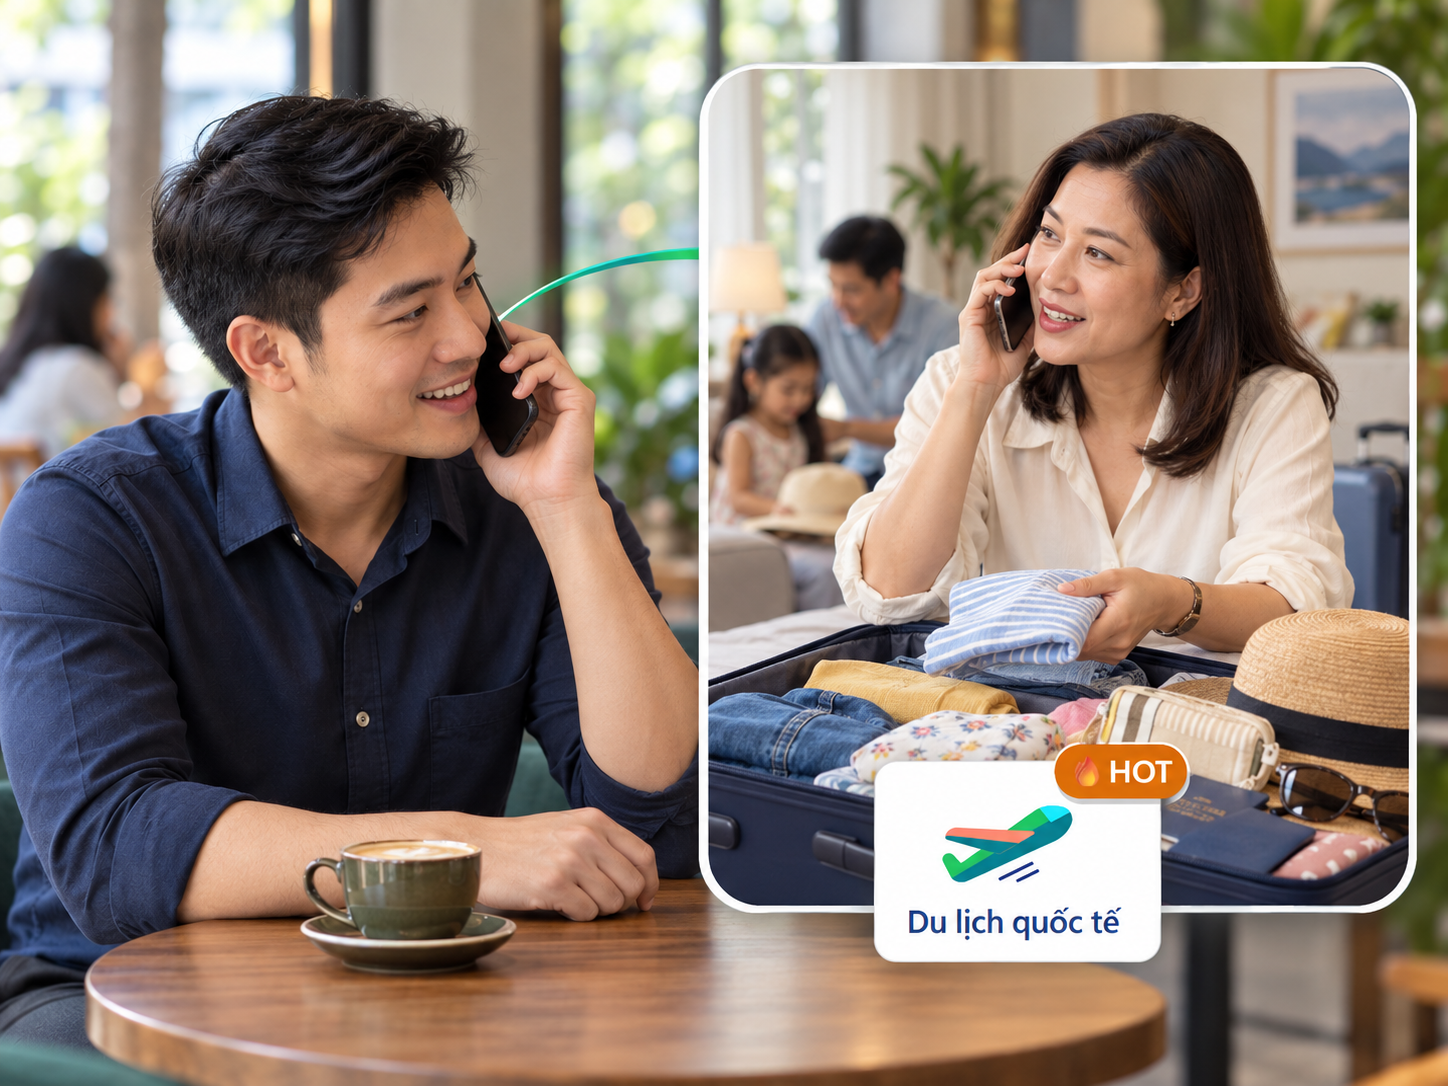
Bạn có thể bắt đầu bằng việc giải thích rõ ràng rằng:
- Vì sao bạn liên hệ vào thời điểm này
- Nội dung có liên quan đến bối cảnh của họ
- Họ có quyền đồng ý hoặc từ chối
- Việc từ chối sẽ được tôn trọng
“Lần trước anh/chị có chia sẻ là gia đình sắp đi [điểm đến]. Em có một checklist ngắn về những thông tin thường cần kiểm tra trước chuyến đi, trong đó có phần về bảo hiểm du lịch. Anh/chị có muốn em gửi để tham khảo không? Nếu chưa cần, em sẽ không gửi thêm thông tin về chủ đề này.”
Sau khi khách đồng ý, bạn có thể tiếp tục khai thác nhu cầu khách hàng bằng những câu hỏi cần thiết và phù hợp với mục đích trao đổi:
“Để em chỉ gửi những phương án có liên quan, em xin hỏi thêm về điểm đến, thời gian đi, số người và điều anh/chị muốn ưu tiên. Phần quyền lợi, điều kiện và loại trừ, em sẽ sử dụng tài liệu chính thức. Với những nội dung cần tư vấn chuyên sâu, em sẽ kết nối anh/chị với đội ngũ hỗ trợ phù hợp.”
4. Khi nào không nên giới thiệu bảo hiểm phi nhân thọ?
Không phải mọi thời điểm đều phù hợp để bắt đầu một cuộc trò chuyện về bảo hiểm. Bạn nên dừng lại hoặc không tiếp tục giới thiệu trong các trường hợp sau:
- Không có tín hiệu nhu cầu và khách không muốn tiếp tục: Nếu khách đã cho biết họ không quan tâm hoặc không muốn trao đổi thêm, hãy tôn trọng lựa chọn đó.
- Bạn chưa được đào tạo hoặc chưa có thông tin chính thức về sản phẩm: Khi chưa chắc chắn về quyền lợi, điều kiện tham gia hoặc phạm vi bảo hiểm, hãy kiểm tra tài liệu chính thức hoặc tìm sự hỗ trợ từ bộ phận có chuyên môn phù hợp.
- Khách đang xử lý khiếu nại hoặc sự cố căng thẳng: Khi khách đang gặp vấn đề với hợp đồng hoặc cần hỗ trợ bồi thường, ưu tiên trước hết nên là giải quyết vấn đề hiện tại thay vì giới thiệu thêm sản phẩm khác.
- Nguồn dữ liệu hoặc mục đích sử dụng thông tin không rõ ràng: Việc thu thập và sử dụng dữ liệu cần hợp pháp với quy định, mục đích được thông báo và phạm vi cho phép.
- Giải pháp không phù hợp với khách hàng: Nếu giải pháp không phù hợp với điều kiện tham gia, ngân sách hoặc ưu tiên của khách, việc cố gắng thuyết phục bằng mọi giá có thể khiến khách hàng ác cảm.
- Bạn phải che giấu thông tin mới có thể thuyết phục khách: Thông tin đầy đủ có thể khiến quá trình ra quyết định chậm hơn, nhưng giúp khách đưa ra lựa chọn có cơ sở hơn.
5. Đo hiệu quả của hoạt động giới thiệu như thế nào?
Một chiến dịch tạo ra ít đơn hơn trong ngắn hạn nhưng vẫn duy trì được niềm tin của khách hàng có thể mang lại giá trị bền vững hơn một cách tiếp cận gây phản cảm. Chính vì vậy, khi xây dựng hoạt động giới thiệu bảo hiểm, có thể theo dõi thêm các chỉ số như:
- Tỷ lệ khách đồng ý nhận thêm thông tin
- Tỷ lệ phản hồi sau khi nhận tài liệu
- Tỷ lệ khách yêu cầu dừng liên hệ
- Số cuộc hội thoại được dừng đúng lúc khi khách không có nhu cầu
- Phản hồi hoặc khiếu nại liên quan đến cách liên hệ
- Mức độ sử dụng tài liệu chính thức
- Chất lượng và mức độ đầy đủ của dữ liệu được ghi nhận
6. Trở thành cộng tác viên bảo hiểm phi nhân thọ cùng Saladin Pro
Nếu bạn quan tâm đến lĩnh vực bảo hiểm nhưng e ngại việc phải liên tục gọi điện, tự tìm khách hàng hoặc thuyết phục người quen, Saladin Pro mang đến một cách tiếp cận khác dành cho cộng tác viên bảo hiểm phi nhân thọ.
Khi trở thành cộng tác viên bảo hiểm Saladin Pro, bạn sẽ được hướng dẫn cách trao đổi, đặt câu hỏi và giao tiếp với khách hàng theo hướng tự nhiên, dễ chịu, từ đó hiểu đúng nhu cầu và gia tăng cơ hội chốt đơn. Với Saladin Pro, bạn có thể chủ động hơn trong quá trình phát triển khách hàng và xây dựng nguồn thu nhập không giới hạn từ hoạt động cộng tác.
Cộng tác viên bảo hiểm Saladin Pro không cần phải chịu áp lực doanh số, mà bạn sẽ được học cách tư vấn đúng và giao tiếp phù hợp để xây dựng mối quan hệ lâu dài với khách hàng và từng bước phát triển trong ngành tư vấn bảo hiểm.
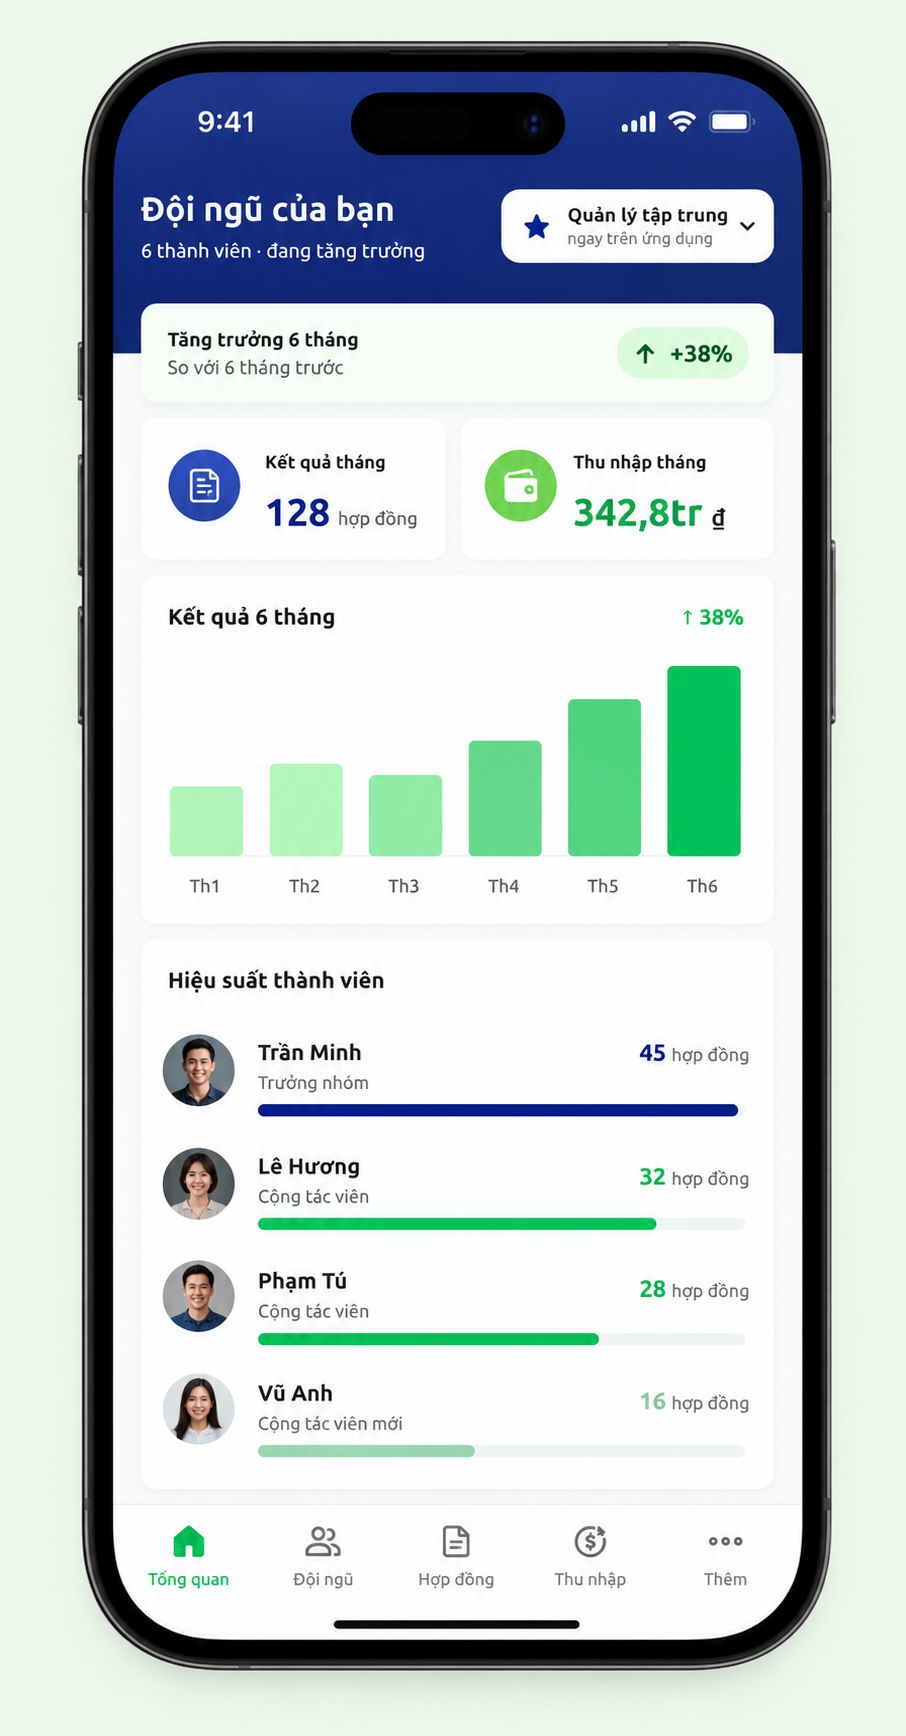
Phát triển đội ngũ Bảo hiểm cùng Saladin Pro
Saladin Pro giúp nhà quản lý, nhà lãnh đạo và người nhiều kinh nghiệm mở rộng đội ngũ, kết nối nhiều giải pháp bảo hiểm và vận hành thuận tiện trên một nền tảng duy nhất.
Tìm hiểu mô hình cộng tác viên cùng Saladin Pro
Đào tạo cùng chuyên gia, quy trình rõ ràng, đăng ký trong vài phút.
Đăng ký Saladin Pro ngay!7. Các câu hỏi thường gặp về cách giới thiệu bảo hiểm phi nhân thọ
a. Giới thiệu bảo hiểm phi nhân thọ có làm khách hàng khó chịu không?
Không nhất thiết. Khách hàng thường dễ khó chịu khi thông tin không liên quan, cách tiếp cận tạo áp lực hoặc quyền từ chối không được tôn trọng.
b. Khách hàng từ chối thì nên làm gì?
Ghi nhận lựa chọn của khách và dừng liên hệ về chủ đề đó theo mong muốn của họ. Việc tôn trọng một lời từ chối có thể quan trọng hơn việc cố gắng kéo dài cuộc trò chuyện.
c. Cộng tác viên bảo hiểm phi nhân thọ cần làm gì trước khi giới thiệu sản phẩm?
Trước hết, cần hiểu phạm vi vai trò của mình, được đào tạo theo quy định và sử dụng thông tin, tài liệu chính thức. Khi trao đổi với khách, nên tìm hiểu nhu cầu thay vì mặc định một sản phẩm sẽ phù hợp.
Kết luận
Giới thiệu bảo hiểm phi nhân thọ hiệu quả bắt đầu từ sự liên quan, sự cho phép và quyền lựa chọn của khách hàng. Nếu muốn thành công trong vai trò cộng tác viên bảo hiểm, hãy ưu tiên hiểu đúng sản phẩm, lắng nghe nhu cầu, sử dụng thông tin chính thức và dừng lại khi khách chưa có nhu cầu.
Bắt đầu với Saladin Pro hôm nay
Tìm hiểu mô hình cộng tác viên bảo hiểm phi nhân thọ và cách phát triển đội ngũ của bạn.
Đăng ký Saladin Pro ngay!Bài viết này được xem xét lần cuối vào Thứ Ba, ngày 22 tháng 09 năm 2026.
Nội dung trong bài mang tính tham khảo chung, không thay thế quy tắc, điều khoản và hợp đồng bảo hiểm của từng sản phẩm. Vui lòng đối chiếu tài liệu sản phẩm hoặc liên hệ Saladin để được hỗ trợ.


